Optimiser la rémunération du dirigeant d'entreprise
Sandra, 45 ans, dirigeant d'entreprise dans l'événementiel.Situation
Sandra dirige une société, petite par la taille (un seul salarié), mais grande par son chiffre d'affaires et sa rentabilité. Doit-elle garder le résultat dans la société ? Dans ce cas, elle devra verser un impôt sur les sociétés important et la trésorerie s'accumule inutilement. Doit-elle se verser une rémunération exceptionnelle au risque de payer des sommes importantes en charges sociales et impôt sur le revenu ? C'est la situation que Sandra a confiée à Prominis.
Solution conseillée et mise en place
Un audit social et fiscal a révélé les points sensibles de sa situation et de celle de l'entreprise : protection sociale du gérant, fiscalité personnelle, structure des charges déductibles de l'entreprise, trésorerie, comparaison des coûts de distribution de revenus (dividende ou rémunération).
Une stratégie a été fixée et adoptée :
- Privilégier la rémunération de gérance à la distribution de dividendes
- Pour faire baisser l'IS et mieux protéger le gérant : création de nouvelles charges déductibles par la mise en place d'une protection sociale complète (santé, prévoyance, retraite)
- Mise en place d'une épargne salariale et retraite pour transférer la richesse de l'entreprise vers les personnes, en franchise quasi totale d'impôts et de cotisations sociales
- Mise en place d'un accord de participation distribuant sans impôts ni charges sociales une grande partie du bénéfice de l'entreprise vers le gérant et le salarié
Résultats
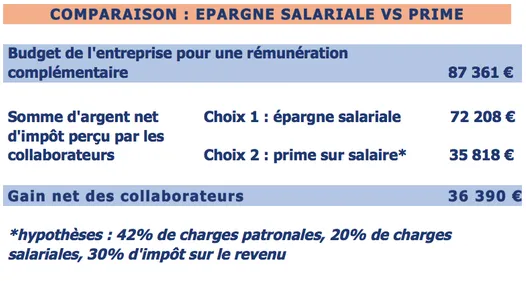
- 30 000 € de plus perçus par le dirigeant et sa famille
- Une protection sociale et une retraite assurées pour elle et sa famille